Un accredito arriva in banca e il totale sembra coerente. Eppure una differenza resta aperta: il rimborso è stato autorizzato dal commerciale, mentre l'amministrazione non trova ancora il movimento corrispondente. Il problema non si risolve assegnando alla pratica un generico stato «da controllare».
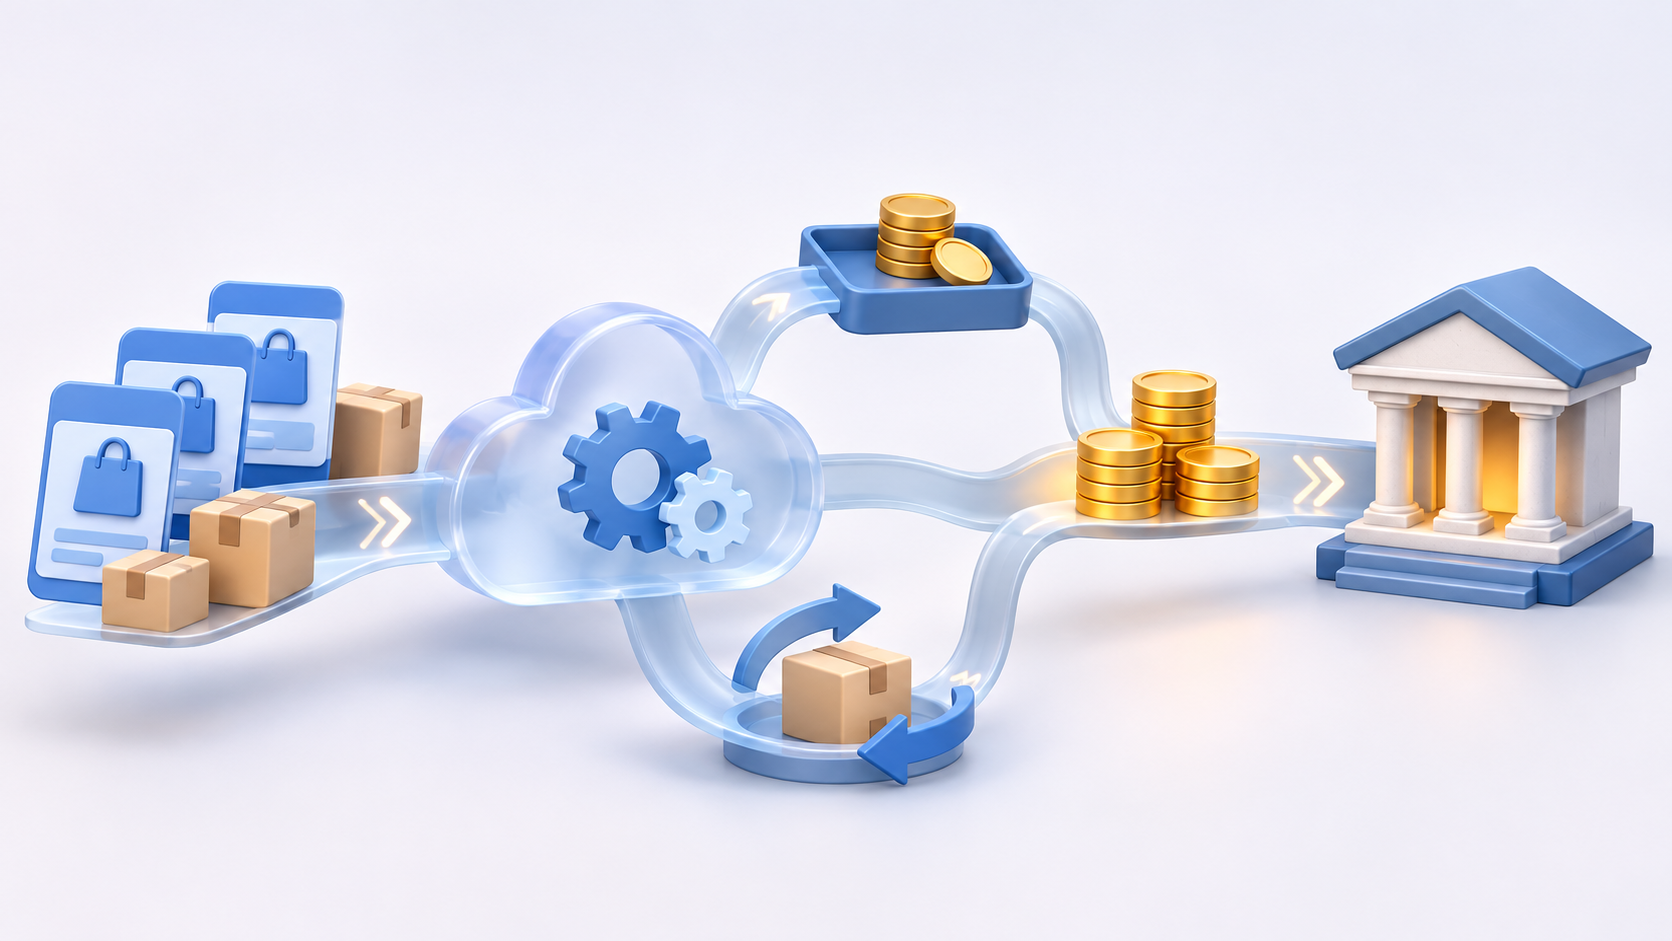
Nelle imprese che vendono online, la gestione degli incassi attraversa persone e fonti diverse. Chi segue il negozio conosce gli ordini; chi tiene la contabilità verifica documenti e movimenti; chi cura l'integrazione sa se un'acquisizione è fallita. Una differenza deve attraversare questi confini senza perdere la propria identità.
Il primo accordo riguarda la presa in carico. Ogni eccezione dovrebbe avere un incaricato, una domanda precisa e una prossima data di verifica. «Manca un dato» è meno utile di «il provider non mostra ancora l'evento del rimborso autorizzato»: la seconda descrizione indica quale prova cercare e chi può procurarla.
Il secondo accordo riguarda la chiusura. Una spiegazione plausibile non equivale a un'evidenza acquisita. Prima di chiudere, occorre collegare il riscontro alla pratica e conservare il motivo della decisione. Se un controllo automatico suggerisce una corrispondenza, il sistema dovrebbe rendere leggibili i riferimenti usati e lasciare riconoscibili i casi ambigui.
Infine, il controllo periodico deve guardare anche al valore e all'anzianità delle differenze. Molte pratiche chiuse non compensano una sola eccezione importante rimasta senza responsabile. Il numero di abbinamenti automatici descrive soltanto una parte del processo.
La guida alla riconciliazione degli incassi e-commerce offre un percorso operativo complementare. La scelta del software gestionale può partire da una domanda organizzativa: un secondo operatore riesce a capire che cosa manca e quale evidenza permetterà di chiudere il caso? Se la risposta è incerta, conviene definire prima le responsabilità, poi ampliare gli automatismi.